
HONG KONG INSURANCE · 深度拆解
友邦保诚给不了的保证收益,中资险企为什么敢给?
一张保单截图背后,是一套完全不同的资产配置逻辑
有意思的陈庚 · 行业观察
摘要
2024年香港保险业监管局公布的临时统计显示,内地访客带来的新造个人业务保费已达628亿港元,占个人新造保费的28.6%。
真正值得研究的,已经不只是“香港保险值不值得买”,而是中资险企为什么能在同一监管框架下给出更高的保证收益,并越来越多地接住内地客户。
本文不对任何具体保险产品做解读或推荐,不构成任何投资建议。作者为内地保险从业者,本文仅为个人学习笔记与行业观察。
前段时间,一个朋友发来一张香港某中资保险公司的产品彩页。
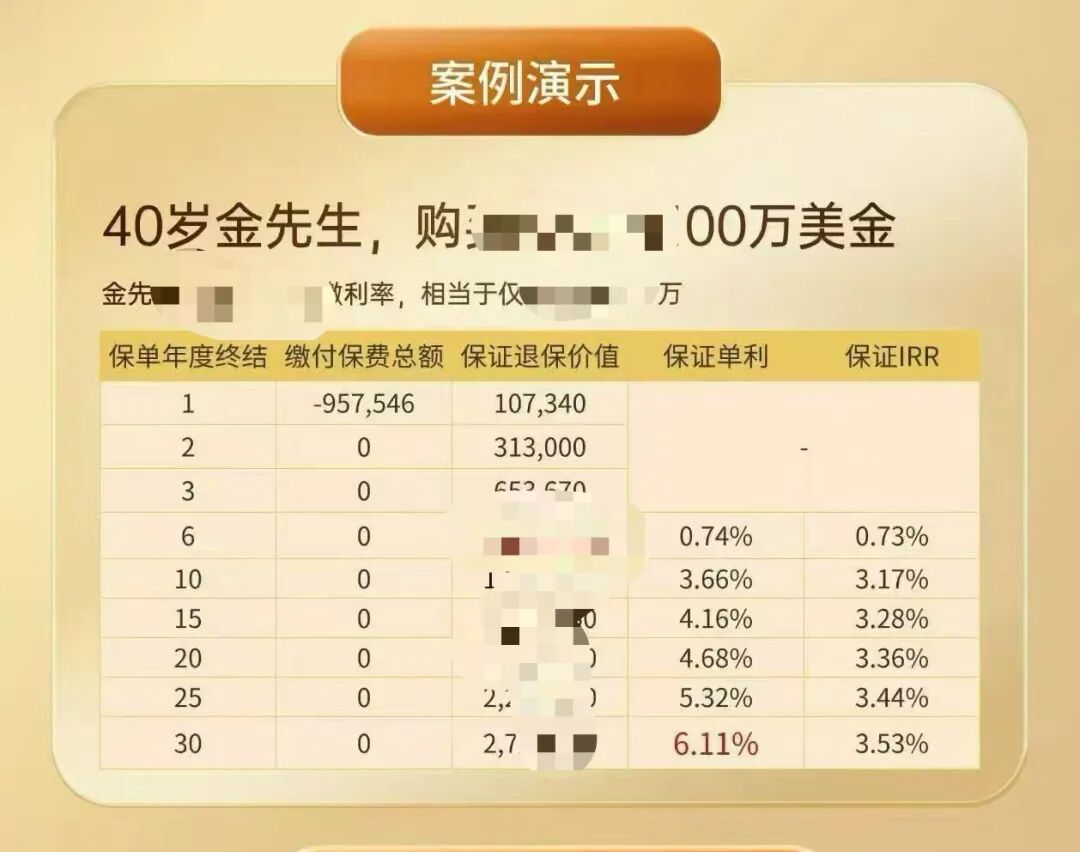
就是这张彩页,把问题从产品数字,带到了香港保险市场的底层逻辑。
我本来只是随手一翻,但职业病犯了——页面正中间,一个巨大的数字跳进视线:
6.11%
保证年化单利
说实话,第一反应是:这也太猛了吧。
然后我下意识做了一件从业者都会做的事:去看小字。果然,这个6.11%是单利,不是复利。换算成保证IRR(内部收益率),大概在3.5%上下。单利和复利是两回事,6.11%和3.53%给人的感受完全不同——这是保险产品营销中常见的数字呈现技巧,不新鲜。
但这不是今天要聊的重点。
真正让我停下来的,是彩页上那个logo——一家中资保险公司。
这几年,如果你稍微关注香港保险市场,会发现一个明显的趋势:中字头保险公司的声浪越来越大。国寿海外、中银人寿、太平香港、太保香港……它们的产品保证收益一个比一个高,营销攻势一波接一波。
这让我产生了一个很朴素的好奇:它们凭什么?
凭什么能给出比友邦、保诚更高的保证收益?是更冒险,还是有什么不同的底层逻辑?
我原来对香港保险是有 concern 的。我的直觉很简单:你买了一份美元保单,保险公司拿你的钱去投资,投的大概率是美国国债。
如果真是这样,那你的每一分钱,本质上都在给美国财政赤字融资,甚至会变成射向你自己经济制度的子弹。
这个想法困扰了我很久。直到我花了几天时间,认真去研究了中资险企在香港到底在干什么。我发现事情没那么简单。或者说,事情正在起变化。
这篇文章就是我的学习笔记。以下内容不涉及任何具体产品的条款解读,不推荐任何产品,不构成任何投资建议。我只是试图回答一个问题:
中资保险公司在香港,
到底在下一盘什么棋?
CHAPTER 01
谁在场——中资险企的香港版图
要回答"中资险企在香港下什么棋",得先搞清楚棋盘上有谁。
目前在香港寿险市场活跃的中资公司,主要是四家。它们背景不同、入场时间不同、打法也不同,但有一个共同点:母公司都是你在A股或港股耳熟能详的名字。
🏛️ 国寿海外——中资阵营的老大哥
中国人寿的海外子公司,1984年就在香港扎根,是中资险企里布局最早、规模最大的一家。母公司实控人是财政部。
在香港市场长期位居前列,通关恢复之后,内地访客需求快速回流,这种趋势对品牌认知强、服务链路适合内地客户的公司尤其有利。
优势在于品牌认知度——很多内地客户第一反应就是"中国人寿",天然的信任基础。
🏦 中银人寿——银保渠道的王者
中银香港的全资子公司。独特优势不在产品,而在渠道:中银香港在港拥有庞大的分行网络,是香港三大发钞行之一。
保费很大一部分来自银行柜台,获客成本极低,客户基础极广。在中资阵营里市场份额长期排在前列,是少数能跟外资正面掰手腕的中资公司。
📜 太平香港——历史最深的中资险企
中国太平集团的子公司。集团前身可追溯到1929年,是中国历史最悠久的民族保险品牌之一,而且总部就设在香港,是唯一一家总部在港的中管金融机构。
这个身份让太平在香港市场有一种"本地人"的底气,不完全是"北水南下"的姿态。在储蓄险领域一直比较活跃,走的是稳健路线。
🚀 太保香港——最晚入场,但来势最猛
中国太保集团的香港子公司,正式开展寿险业务是近几年的事。起步晚意味着基数小,但也意味着在新一轮竞争里更容易跑出高增速。
打法很明确:用高保证收益的储蓄产品快速抢占市场。开头提到的那张"6.11%"彩页,就出自这家公司。
四家公司,一个趋势
如果把这四家放在一起看,会发现一条清晰的共同轨迹:
产品端,保证收益越来越高。中资储蓄险的保证IRR持续走高,头部产品已经推到了3%以上。而同期,友邦、保诚等外资公司的储蓄险,保证部分普遍低于中资同类产品。
市场端,份额持续扩大。2024年香港保险业监管局公布的临时统计显示,内地访客带来的新造个人业务保费达到628亿港元,占个人新造保费的28.6%。这类需求扩容之后,更熟悉内地客户、服务链路更顺的中资险企明显受益。
这就引出了一个核心问题——
中资险企凭什么能给出更高的保证收益?友邦、保诚做了几十年,精算团队、投资团队都是全球顶配,它们不是不想给高保证,而是给不了。那中资凭什么能?
是更冒险?是监管更松?还是有什么根本性的不同?
答案藏在一个大多数人不会去想的地方:你的保费,到底被投去了哪里。
CHAPTER 02
钱去了哪里——两种完全不同的资产配置逻辑
要理解中资险企为什么能给出更高的保证收益,得先回到保险公司最基本的商业模式。
一句话概括:保险公司收你的保费,拿去投资,用投资收益来覆盖对你的保证承诺,剩下的就是它的利润。所以,保证收益的高低,本质上取决于它能买到什么样的资产。
这就是问题的核心:同样是在香港持牌的保险公司,同样受香港保监局监管,中资和外资买的东西,完全不一样。
外资阵营:深度绑定美债体系
友邦、保诚、永明这些公司,投资端的逻辑很清晰:以美国国债和全球投资级债券为核心。这不是因为它们"喜欢"美债,而是被三重约束锁死了——内部投资指引的硬门槛、ESG合规的隐性成本、精算模型的路径依赖。
约束叠加的结果:外资险企的资产端,深度绑定在"美元信用圈"里。美债安全性毋庸置疑,但代价是收益率不高。10年期美债收益率在3%-4%区间波动,扣除运营成本后,留给保证收益的空间就很有限了。
中资阵营:去美债化,但不去美元化
中资险企的投资逻辑,可以用一句话概括:
持有美元,但不买美国国债。
"不去美元化"——保单是美元计价的,美元作为交易工具和计价单位的地位没有被挑战。"去美债化"——但这些美元,不再流向美国财政部。
💰 第一大块:中资高评级美元债
投资组合的压舱石。国开行、进出口银行、中石油、国家电网——它们在国际市场发行美元债券,收益率大约在4%-4.5%区间,比同期限美债高出几十到上百个基点。
利差来自"国别风险溢价"——但对中资险企来说,这个溢价几乎是白捡的。
🏗️ 第二大块:基建ABS和REITs
数据中心、新能源基建、物流园区——被打包成ABS或REITs。
收益率高于纯债券,流动性较差。但保单锁定期长达几十年,正好赚取"流动性溢价"。
📈 第三大块:港股高股息蓝筹
中国移动、中海油、中国神华——股息率长期维持在5%-7%。央企分红稳定性有保障,提供了比固收更高的收益弹性。
🔬 第四大块:另类投资
少量配置在半导体、新能源等领域的私募股权,博取超额回报。占比不大,但体现了"服务国家战略"的投资取向。
拼在一起,中资险企构建了一个"中国信用圈"的美元资产池。资产是美元计价的,但底层信用是中国的。
同一份保单,两个世界
同样是美元保单,你的钱流向了完全不同的地方
买友邦/保诚
保费 → 美国国债、全球投资级公司债 → 为美国财政体系融资
买中资险企
保费 → 国开行美元债、央企债券、港股红利 → 回流中国资产
它们正在做的事情:用美元的壳,装中国的芯。这也解释了为什么中资能给出更高的保证收益——不是因为更冒险,而是因为它们能触达一个外资触达不了的资产池。
但还有一个更深层的问题:中资美元债的收益率为什么比美债高?答案涉及两种完全不同的信用体系——这才是整个故事最精彩的部分。
CHAPTER 03
制度差——为什么美元债比人民币债更"刚"
中资险企的核心资产是中资美元债,收益率比美债高。但一个自然的追问是:收益率高,是不是因为风险也高?
一个反直觉的现象
同一家中国企业——比如国家电网——它在境内发行人民币债券,也在国际市场发行美元债券。两种债券背后是同一个发行人、同一张资产负债表。
但如果你去看历史违约数据,会发现:美元债的违约率,显著低于人民币债。同一家公司,为什么在国际市场上更"守信"?
答案不在公司本身,而在它所处的制度环境。
两种信用秩序
美元债:英美法系的契约刚性。在国际市场发行的美元债券,通常受英国法或纽约法管辖。一旦违约,债权人可以在全球范围内追索资产。
更关键的是,违约会触发"交叉违约"条款——一笔债违约,所有其他美元债务同时到期。一次美元债违约,意味着被踢出国际资本市场。
人民币债:行政体系的柔性化解。境内人民币债券受中国法律管辖。当企业出现偿付困难时,有一套成熟的"柔性化解"机制:地方政府协调、银行展期、债转股、AMC接盘……信用基础更多依赖国家隐性担保和政策导向。
| 维度 | 美元债(离岸) | 人民币债(在岸) |
|---|---|---|
| 法律管辖 | 英国法/纽约法 | 中国法 |
| 违约后果 | 全球资产冻结、交叉违约 | 境内协调、展期、债转股 |
| 投资者结构 | 国际机构(零容忍) | 银行/信托(协商文化) |
| 信用基础 | 契约精神 + 司法独立 | 国家信用 + 政策导向 |
"老师家的孩子"
美元债有点像"老师家的孩子"。同一个孩子,在家里可能会撒娇、耍赖、讨价还价——因为家长总会兜底。
但到了学校,在老师的规则下,他反而表现得最守纪律——因为违规的成本太高了,而且没有人会替他说情。
这种"制度差",恰恰是中资美元债的独特价值所在。中资险企选择中资美元债,本质上是——享受中国经济发展的红利,同时获得英美法系的契约保护。
中国的增长提供了收益率,英美法系的规则提供了安全垫。两种制度的交汇地带,反而成了一个独特的"甜蜜点"。
但你可能马上会有一个疑问:中资美元债又不是什么秘密武器,在香港、新加坡、伦敦的交易所都能买到——友邦和保诚为什么不买?
CHAPTER 04
友邦和保诚为什么不买?
答案不是"不能买",而是"能买,但不愿买"。
中资美元债以Reg S或144A方式在国际交易所发行,友邦、保诚技术上完全有资格参与。事实上,头部央企的美元债已被纳入J.P. Morgan新兴市场债券指数,贝莱德、先锋等全球资管巨头确实有持仓。
但这只是冰山一角。绝大多数中资美元债,外资险企碰都不碰。原因有三层。
🔒 第一层:内部投资指引的硬门槛
外资险企只接受标普、穆迪、惠誉的评级,且通常要求投资级。但大量中资美元债发行人根本没有国际评级——不是评不上,是不愿花那个钱。
中资险企可以自主评估,凭借对国内信用体系的深度理解直接判断"这家央企等同于准主权信用";而外资的合规系统里,没有国际评级就等于不存在。
🌿 第二层:ESG合规的隐性成本
国际资管行业在ESG框架下审查越来越严格。全球主要主权财富基金持续更新排除名单,多家中国企业在列。
友邦的机构股东包括贝莱德、先锋等,投资决策不可能完全不考虑这层压力。ESG审查不等于"不买中国",但对信息披露不够透明的中资发行人,尽调成本和合规摩擦确实更高。
⚙️ 第三层:精算模型的路径依赖
友邦和保诚的精算系统,几十年来都是围绕美债收益率曲线构建的。
要把中资美元债大规模纳入,意味着重新校准信用利差、违约概率、流动性折扣等一系列参数。
技术上做得到,但改造成本极高——而且还要向监管和股东解释为什么要偏离运行了几十年的成熟框架。
三层约束叠加:不是市场不开放,而是两类保险公司运行在两套完全不同的信用认知体系里。
这不是谁对谁错的问题。这是两种金融文明对"什么是信用"的不同定义。而正是这种认知差异,给了中资险企一个结构性的套利空间。
到这里,我们已经拆解了"钱从哪里来、钱去了哪里、为什么别人不这么做"。但故事还没讲完——还有一股看不见的力量,正在从会计准则的层面,悄悄重塑整个行业的游戏规则。
CHAPTER 05
IFRS 17——同一套规则下的不同玩法
可能有人会想:中资险企能给更高的保证收益,是不是因为香港对它们的监管更松?
恰恰相反。香港保监局对所有在港持牌的保险公司——无论中资、外资——适用同一套监管框架。IFRS 17已经落地生效,香港风险为本资本制度(RBC)也已进入实施阶段。中资险企和友邦、保诚,考的是同一张卷子。
中资险企和友邦、保诚,考的是同一张卷子。那为什么同一张卷子,答出来的分数不一样?
CSM:一个改变游戏规则的会计概念
IFRS 17引入了一个核心概念:CSM(合同服务边际)——保险公司在一份保单上预期能赚到的利润总额。
旧准则下,这笔利润可以在保单签发时一次性确认;但IFRS 17要求,利润必须在保单的整个服务期间逐步释放。
这意味着:利润释放速度直接取决于客户持有保单的时间长短。如果客户退保了,CSM要加速释放甚至确认损失。反过来,如果客户长期持有不退保,CSM就可以平稳地、持续地释放利润。
CSM
关键变量
在IFRS 17的框架下,退保率成了一个关键变量。退保率越低,利润越稳定,也就越有底气去配置长久期、低流动性但高收益的资产。
退保摩擦:一个被忽视的结构性优势
中资险企的客户画像非常独特:以内地高净值人群为主,通过跨境渠道购买香港保单。这类客户有一个天然特征——退保摩擦极高。
想想看,一个内地客户要退保一份香港保单,需要经历什么:跨境手续、换汇成本、可能的税务申报、以及最关键的——如果未来想重新投保,需要重新核保,而健康状况和年龄都可能已经变化。
这些摩擦不是保险公司刻意设置的壁垒,而是跨境金融产品的天然属性。但客观效果是:中资险企的客户退保率,显著低于外资险企以本地客户为主的产品线。
退保率低意味着:保险公司可以更有信心地做长期资产配置。当你知道客户大概率会持有保单20年、30年,你就敢把钱投进流动性较差但收益更高的资产。
外资险企不是不想赚这个溢价,而是它们的客户结构不允许。
所以,真正的差异不在监管,而在商业模式。IFRS 17是一面镜子,它忠实地反映了不同保险公司的客户结构和资产策略。中资险企的高保证收益,是商业模式差异在统一准则下的自然体现,不是钻空子。
CHAPTER 06
"抽干流动性"是真的吗?
大量内地资金涌入香港买保险,会不会抽干内地的流动性?这个担忧听起来很直觉——钱从银行存款变成了香港保单,确实"离开"了内地的金融体系。
但如果你把视角从个体拉到宏观,会发现事情没那么简单。
流动性转化 ≠ 流动性消失
一个人把100万人民币换成美元,买了一份香港储蓄险。从他个人的角度看,这笔钱确实从内地银行账户消失了。
但从保险公司的角度看呢?它收到保费后,不会把钱锁在保险箱里。它会立刻投入资本市场——买债券、买股票、买基建项目。钱没有消失,只是换了一种形态:从"短期零售存款"变成了"长期机构投资"。
更关键的是,如果这家保险公司是中资的,它的投资大概率流向了中资美元债、港股央企、中国基建项目——也就是说,钱通过保险公司这个中介,又回到了中国经济体系里。
从这个角度看,与其说是"资金外流",不如说是"资金换了一条路回家"。当然,对内地银行的存款分流效应是真实存在的,只是从宏观资产配置的角度看,资金并没有脱离中国经济的基本面。
真正的风险点:保费融资
⚠️ 保费融资(Premium Financing)
客户不用全额支付保费,而是向银行贷款来买保单,用保单本身作为质押物。本质上,这是加杠杆买保险。利率低时看起来很美——贷款利率低于保单预期收益率,中间的利差就是"白赚的"。但如果利率上升,利差倒挂,银行可能要求追加质押物(Margin Call),客户被迫退保还贷——这就可能引发连锁反应。
好消息是,香港监管层已经注意到了这个问题。2023年,保监局和金管局联合发布了GL31指引,要求银行在提供保费融资时必须评估客户的还款能力。此后,保费融资的杠杆水平已经大幅下降。
把视角再拉远一点。如果买的是友邦、保诚的产品,资金确实"走出去"了,进入了以美元为核心的国际金融体系。
但如果买的是中资险企的产品,资金虽然换了美元的外衣,但底层还是中国资产。中资险企在香港的崛起,在客观上改变了跨境资金的流向。
CHAPTER 07
资本是有立场的
我们习惯把保险当成一个纯粹的金融产品——比收益率、比保障范围、比性价比。但当你深入到保险公司的投资端,会发现一个不太容易被看见的事实:
每一份保单背后的资金流向,
都在客观上参与了某种制度体系的运转。
这不是阴谋论,是资本流动的基本事实。
外资的约束:不是不想,是不能
友邦和保诚的投资端深度绑定美债体系,很大程度上是被合规框架"推"到那个位置的。近年来,国际资管行业在ESG框架下的审查正在从"自愿倡议"变成"硬性约束"。
全球主要主权财富基金和大型保险集团,纷纷收紧ESG筛选标准。美国的《外国公司问责法》(HFCAA)虽然直接管的是股票市场,但间接效应是真实的:一家面临退市风险的中国企业,其债券的信用评级和市场定价都会受到影响。
这些约束叠加在一起,客观上压缩了外资险企配置中国资产的空间。不是它们"不想买中国",而是合规框架让深度配置变得越来越困难。
中资的选择:投资即战略
中资险企的投资决策,除了商业回报的考量,还有一层不太被公开讨论但确实存在的维度:服务国家战略。
当中资险企把保费投向国开行美元债,它不只是在做一笔收益率4%多的债券投资——它在客观上为中国的政策性银行提供了美元融资,而这些资金最终会流向"一带一路"基建、国内产业升级、新能源发展等国家战略领域。
当国寿海外配置港股央企红利股,它不只是在赚5%-7%的股息——它在客观上为中国核心资产提供了来自国际市场的估值支撑。
两种信用哲学的碰撞
两种信用哲学
外资体系
国际评级 + 透明财报 + 契约执行 + ESG合规。"信用"是可以被量化、被审计、被第三方验证的。
中资体系
国家主权信用穿透 + 政策导向 + 体系内协同。"信用"更多依赖对国家意志和制度稳定性的判断。
两套体系各有其逻辑自洽性,也各有其盲区。
外资体系的盲区:可能系统性地低估了中国国企的信用质量——三大评级机构的模型不太擅长给"隐性政府支持"定价。这个"定价偏差",恰恰是中资险企的套利空间。
中资体系的盲区:高度依赖"国家信用"这个单一假设。如果这个假设在某个时点被动摇,整个投资逻辑的根基都会受到冲击。
反过来,外资险企的优势同样不可忽视:更长的跨周期经营历史、更透明的信息披露、更分散的全球化资产配置——这些是经过多轮经济周期验证的护城河。
回到那个最初的concern
如果你买的是外资险企的产品,你的钱确实大概率流向了美债体系——这是事实,不是偏见。
但这也不意味着你在"资敌",因为美债是全球流动性最好的安全资产,配置美债是一个完全合理的投资决策。
如果你买的是中资险企的产品,你的钱大概率通过美元的管道回流到了中国资产——你在客观上参与了中国在全球金融体系中构建"第二条路径"的进程。
两种选择都有其合理性,也都有其风险。关键不在于哪个"更好",而在于你是否清楚自己的钱去了哪里、参与了什么。
CHAPTER 08
这篇文章没告诉你的事
前面的分析有一条清晰的逻辑线:中资险企通过配置中资美元债获取更高收益,这个策略有制度差的保护、有客户结构的支撑、有宏观层面的合理性。听起来很完美。
但任何一个看起来"完美"的故事,都值得追问一句:风险在哪里?
① 信息透明度的差距
友邦、保诚每年发布详细的年报和投资报告,资产配置的大类比例、前十大持仓、风险敞口——投资者可以自己去查。
中资险企在这方面的披露,坦率地说,差距不小。本文中关于中资险企资产配置的描述,是基于公开信息、行业惯例和合理推断的综合判断,不是来自公司官方披露的精确数据。
② 中资美元债不是没有风险
2021-2022年的中国房地产美元债危机就是一个活生生的教训。恒大、融创、佳兆业……一批曾经被认为"大到不能倒"的房企,在国际市场上集体违约。
虽然中资险企配置的主要是央企和政策性银行的美元债,信用等级远高于房企,但这个案例提醒我们:"国家信用穿透"不是万能的。
③ 地缘政治是一把双刃剑
中资险企的投资策略建立在一个核心假设上:中国主权信用长期稳定。但在当前的地缘政治环境下,这个假设面临的挑战比十年前大得多。
极端情况下,如果中资美元债的国际交易受到限制,保险公司的资产端可能面临流动性枯竭的风险。
而且,"退保摩擦高"在这种极端情景下会变成双刃剑——客户想退退不了,但保险公司的资产端可能已经承压。
④ 30年是一个很长的时间
储蓄险的保障期动辄20年、30年。30年前是1996年。那时候没有人预见到2008年的金融危机,没有人预见到2020年的全球疫情,也没有人预见到中美关系会走到今天这个局面。
无论是中资储蓄险的保证收益还是美债的"无风险"收益率,都只是基于当前制度环境的承诺。制度本身是会变的。
⑤ 我的认知也有局限
坦诚地说:我是一个内地保险从业者,不是债券交易员,不是精算师,也不是国际法专家。
这篇文章是我花了几天时间深度学习的成果,但我的信息来源、分析框架和判断能力都有局限。
文章中的观点可能有偏差,数据可能有误差,逻辑可能有漏洞。如果你是这个领域的专家,发现了任何错误,欢迎指正。
结尾:搞清楚你的钱去了哪里
回到最开始。一张产品彩页,标题写着"保证年化单利6.11%"。作为从业者,我的第一反应是去拆解数字背后的技巧。但拆着拆着,我发现自己掉进了一个远比产品设计更大的兔子洞。
中资险企在香港到底在干什么?
它们在用美元的壳,装中国的芯。它们在一个全球化的金融市场里,构建了一个以中国信用为底层的美元资产池。它们的保证收益之所以更高,不是因为更冒险,而是因为它们能看到、也敢买入外资看不到或不敢碰的资产。
这个策略是否正确,取决于你对中国主权信用的长期判断。这是一个见仁见智的问题,我不会在这里给出答案。
但有一件事我现在确信了:
当你买一份保单,你不只是在买一个收益率数字。
你的钱会流向某个地方,参与某种制度体系的运转。
搞清楚你的钱去了哪里——
这可能比比较哪家收益率高0.5%,重要得多。
参考文献
1. 香港保险业监管局,《2024年香港保险业临时统计》,2025-04-25。
2. 香港保险业监管局,长期保险业务临时统计表 HKLQ1-1 / HKLQ6-1(2024全年)。
3. 中国人寿保险(海外)股份有限公司,官方公司简介及在港业务资料。
4. BOC Group Life Assurance Company Limited,官方 Fact Sheet / 公司资料。
5. 中国太平及旗下香港业务公开资料、年报与官网说明。
6. 中国太保,《太保寿险香港公司正式成立》,2021-12-09。
7. IASB / 香港会计师公会,《IFRS 17 / HKFRS 17 Insurance Contracts》。
8. 香港保险业监管局,《风险为本资本制度(RBC)框架》及实施说明,2024-07-01起。
9. 香港金融管理局与香港保险业监管局,保费融资相关监管通函及 GL31 指引。
10. 香港保险业监管局,2023年及2024年与内地访客业务相关统计与新闻稿。
11. 写作中参考了 Bloomberg / Wind 的债券与股息率行情截面,用于交叉比对公开市场收益区间。
12. 中国房地产美元债违约案例与离岸债条款差异,参考国际市场公开报道与研究资料。
本文为个人学习笔记,基于公开信息整理,不构成任何投资建议。文中涉及的行业分析和数据推断仅代表作者个人观点,可能存在偏差和局限。如有错误,欢迎指正。