
营销能力本质上就是赚溢价的能力
干保险没有溢价能力,你不如辞职跑滴滴。
有意思的陈庚 · 公众号长文
视频号 10 万粉丝了。
后台一堆人恭喜我。
说实话,没什么好恭喜的。
10 万粉丝不是一个句号。不是那种“哦,我做到了”的时刻。
10 万粉丝是一个只能往前走的起点。到了这个数,你就不能再说什么“我就是随便做做、发着玩的”。
你得想清楚,这个账号到底要干什么,到底要变成什么。
我想清楚了。
今天这篇文章我就要告诉大家,干保险,你就要大胆议价!大胆溢价!
这件事不是今天才想明白的。是我在这行干了十几年,见过真正牛的保险人是什么样、也见过把路走死了的保险人是什么样之后,反复确认过的判断。
而绝大多数人——不是不想走好。是不知道该往哪走。是整个行业没有给他们另一套发展的路径。
01做IP,就是为了做溢价
做 IP,本质上不是为了搞流量。
做 IP,是为了在消费者眼里,把你服务的价值预期拉高。
流量能让你被看见。但只有价值预期,能让你被尊重、被选择、不被还价。
营销的目标,从来不是“把东西卖出去”,是做溢价空间。是让消费者打心底里觉得你值钱,你这个人值得。
根据这个标准,我见过三种保险人。
第一种:高溢价 IP。
这一类人时时刻刻在散发一种东西——有审美、有生活、有品味、有专业、有态度。他们的展示面上,就传递着一个信号:他值得被托付,值得被信任,是个靠谱的人,长期的人。
他的价值一眼就能被客户看到。他被客户转发出去,都能让客户脸上倍儿有面子。
你知道他解决什么样客户的问题,你也知道客户对他的评价是什么。你知道他对生活的理解是什么,你也知道他的价值观是什么。你也许不同意他某些事情的做法,但你非常认可这个人。
哪怕你平时不跟他沟通,你也能被他持续影响着,你每天都会受到他的滋养。
你虽然没有找他签过单,但你知道,如果你将来有钱、有机会、有需要,你一定会找他签单。
也许你暂时没有支付能力去买他的高单价产品,但你也会知道,万一你将来身边有人有这样的需要,你愿意把这些人介绍给他。
当有一天他找你销售,甚至找你促单的时候,你都会有一种惊喜和喜悦。你有一种终于可以向他补票了,可以有一种上车的机会了。
这种 IP,根本不需要推销。客户追着他签单。
第二种:零溢价 IP。
这一类人传递的就是一个努力的形象,勤勤恳恳的形象。他就和万千普通的保险人一样,每天好像很努力,什么客户都接,什么客户都做。
但是除了客户之外,你也不知道有什么可以跟他聊的。他好像没有生活,也没有喜欢,也没有深耕。他就是个普通人,甚至有点空心。
他人肯定是靠谱的,他是可以随时响应的。但你从心底里又觉得他不是你想接近和团结的人。
他就有点像你大学时候买的 Gap——那只是你第一次接触到大品牌而已。但当你手里有钱之后,你是想立刻把这件衣服脱掉,换别的品牌的。
这种人能活,但活得辛苦,活得没溢价。每天早上睁眼就在想这个月业绩怎么完成,每一个客户都要花大量时间解释、跟进、促成。签下来的单子,利润薄得像纸。
第三种:负价值 IP。
这是我今天要重点说的——他不只在毁自己,他在毁掉整个行业,这就是内卷。
成本 30 块的东西,行业正常售价 60。他非要通过自己的影响力,把价格打到 45。他以为用低价能换来规模,结果呢?
价格刚性彻底崩了,他再也不可能把价格卖回 60 了。因为客户的认知已经被锁定——“保险就是这个价”。从此以后,整个市场上所有人想卖 60 都卖不掉了。
更可怕的是链式反应:价格下来了→利润没了→服务质量做不上去→客户体验更差→客户觉得保险果然不值钱→更不愿意付溢价。
然后利润薄得撑不住运营成本了,招不到好员工,留不住好员工,培训敷衍了事,服务越做越差,客户流失越来越高。为了补窟窿,只能继续降价、继续返佣。最后,他把自己和同行一起拖进泥潭。
价格战谁都会,返佣谁不会?比谁更便宜,比谁更狠——这种事不需要脑子,只需要胆子。
但拔高价值预期,去做正儿八经的营销——这才是最难、也最值得做的事。
我跟很多同行聊过,没有一个同行在入行第一天说“我这辈子的目标就是靠返佣活着”。大多数人,是被推着走过去的。
被公司的考核推着走,被客户比价推着走,被同行的恶性竞争推着走。他们想往上走,但抬头看不到梯子。
02这个行业没有“营销”,只有“促销”
我在这行干了十几年,见过一个又一个培训班、一场又一场启动会、一本又一本话术手册。
你把它翻开,里面在教什么?教你怎么开口——“王姐,最近有笔钱到期了是吧?”
教你怎么破冰——“张总,我刚好路过,顺便给您送份资料。”
教你怎么促成——“李哥,这个活动就这两天了。
“教你怎么处理异议——”您觉得贵是吧?我给您算一笔账……“
全是“把东西卖出去”。
从来没有人教过你:你——作为一个给客户规划养老、传承、风险管理的专业人士——在消费者眼里到底值多少钱。也没人教过你:怎么让客户觉得你值更多。
考核的是什么?业绩、FYC、件数、活动率。
从来没有人考核过:这个业务员或者这个团队,在消费者的概念里是什么价值定位。也没人考虑过——客户花了钱,他到底觉得值不值?
他会不会复购?会不会把你介绍给他最好的朋友?还是默默把你微信拉黑了?
整个所谓的“营销”团队——说实话我都不想用这个词——最终的目标只有一个:把东西销出去。
在这个“销出去”的过程中,发生了什么?
销售误导——为了成交什么都敢说。
恶意竞争——你去见客户聊了三次,最后客户跟你说“隔壁给我返 35% 的佣”。
返佣——监管部门三令五申,但该返还是返。
产品恶性竞争——保险公司之间拼谁的保费更低、谁的收益演示更好看。
利润越压越薄,扛不住风险的公司出问题了,出问题的公司又污染了整个市场的信任。
这就是死循环。
根在哪?整个行业没有一套有体系、有理论的营销支撑。也没有培养这样的营销人才。
所有人想的都是:怎么把价格打下去。没有人在想:怎么把价值提上来。
我给你讲一个现象。不是保险业的,但道理你一听就明白。
有一些江浙沪的老板,他们经营业务的方式就是把利润压在自己的鼻子底下,勉强活着,把竞争对手呛死。
这就是他们的“做规模之道”。
他们做一些生意,年销几个亿,利润只有 1% 到 2%。
几个亿的销售额,几百万的利润。说出去挺大,算下来可悲。
还有个经典例子。东方甄选当年孙东旭和董宇辉内斗的时候,孙东旭为了证明自己比董宇辉强,在直播间里把南美白虾价格哐哐打到以前的一半都不到。
当晚动销是爽了,但他把东方甄选的整个价格刚性干没了。一旦被打过折,这个价格就再也爬不回去了。这种事,在保险行业每天都在发生——今天你返佣 20%,明天他就敢返 35%。
你以为你在抢一个客户,其实你在把整个市场的价格底牌亮出去。
而且在他们的业务上,产业链里面的上下游服务人员是不赚钱的。
这就是当下保险业的现状。
保险公司也在内卷。都在拼收益,都在拼底价,都在把自己的利润空间进一步压薄,把抗风险能力进一步压薄。今天你是 4.0,他是 4.025,明天他降到 3.7,你就降到 3.68。
都恨不得贴边做,都恨不得没有利润,都恨不得把自己的偿付能力卖干净。都恨不得卖了今天没有明天。
保险销售也是,拼命去比价,拼命去让客户选性价比。一点服务溢价没有,一点价值没有。每次卖保险的收入还不如开滴滴的。
有的销售甚至还说:“姐,我就怕你买贵了,我哪怕不赚钱都要把你给服务好。”这种人纯傻 X——在卖的时候不坚守自己的底线和原则,卖完了之后又后悔莫及。
就像每天晚上暴食,第二天早上看着体重扇自己嘴巴子。
多赚一分钱,就觉得自己在割韭菜,觉得自己道德上不干净。
03为什么你不敢多赚一分钱?
两个根源。
第一个:传统文化的“薄利多销”。
中国过去四十年,大部分生意走的就是这条路。直播间里永远的主题——“家人们,我把价格打下来了!
他不是真的想帮你省钱,是因为他不会给自己的产品提价,他不会给自己贴金,他不会拉自己产品的预期。他除了降价打成本,不会别的招了。他别的菜卖不动,他不会卖,他不会做营销。
他不会把那根“这个东西值多少钱”的价值线往上抬。他只会压供应链,只会压自己的利润。
有的商人,有些工厂主,一辈子做外贸,给老外贴牌,一个东西赚几毛钱。你让他多赚一块,他浑身难受。
不是能力不够,是脑子里有根弦——多赚一分钱,就是不道德。利润高了,就是奸商。
士农工商的传统里,商人天生就低人一等。你只要赚多了,你就不干净。你只要敢涨价,你就是黑心。
这个思想钢印代代相传。传到今天,多少保险人心里还在给自己设限:我值不值这个价?我配不配收这个费?
我问你——
花三年考的证,值不值钱?
花五年攒的经验,值不值钱?
花十年一个一个客户走过来的信任,值不值钱?
如果这些都不值钱,那什么叫值钱?
第二个根源:“靠本事赚钱”的认知陷阱。
“靠本事赚钱”——这话听着没毛病吧?问题是,大多数人对“本事”的理解被人为锁死了。
锁死在“靠体力、靠时间、靠勤奋”上。
你每天见三个客户叫本事。
你半夜还在给客户做方案叫本事。
你周末不休息、全年无休叫本事。
你被拒绝了一百次还在坚持叫本事。
好,这些确实是本事。但——
找到价值洼地,把价值抬上来——不叫本事?
让客户觉得你值 2000 块一小时——不叫本事?
打造一个个人品牌,让客户觉得“不找你签单我自己亏了”——不叫本事?
没人教你这些。没人告诉你这些也是本事。他们只教你话术。只教你促成。只告诉你“多见人、多开口、多成交”。然后让你觉得——如果你不多见人、不多开口、不多成交,你就是不够努力。
你就是不够“有本事”。
扯淡。
真正的本事,不是把自己当驴一样使,是让你的每一分钟都值更多钱,是让你做一件事的影响力超过别人做十件。
但问题不止这些。我还看到一种更隐蔽的东西——赚钱羞耻。
很多专家型的保险人,明明专业能力甩同行几条街,但一到收钱的时候就心虚。客户问一句“咨询怎么收费”,他条件反射似的说“哎呀没关系,先聊嘛,不收费的”。
方案做好,客户说“有点贵”,他马上把底价交出来——“其实成本是这样的……”
你发现没有?他不觉得自己干的是金融行业。他觉得自己在帮朋友一个忙。
帮忙当然不能收钱,帮忙当然要给别人底价,帮忙当然不好意思赚差价。
但你不是在帮忙。
你是在用三年考证、五年经验、十年积累的专业判断,帮一个人规划未来二十年的家庭资产安全。
这是金融行业最核心的服务——信托律师收咨询费、私人银行收管理费、税务师收筹划费——没有人觉得他们不该收钱。凭什么保险人就得免费?
一个把自己专业标价 0 元的人,是在告诉市场:这行没有专业,我不值钱。
嘴上说的是“交个朋友,先不收费”,实际上是在说——“我的判断不值钱,你随便听听就好。”
这是金融行业。金融行业赚的就是溢价钱。
两个思想钢印叠在一起,一个专业人士,对自己的价值感极低。价值感低→不敢溢价→只能比价格→利润越来越薄→做不了好服务→被客户嫌弃→价值感更低。这就是一个螺旋下降的死亡循环。
然后这个行业就只能打价格战、只卖收益、只比谁的成本低、谁的利润薄。最后是无休止的淘汰。每一个赚不到钱的人,被这个行业清退。然后换一批新人进来。
给他们同样的话术,同样的培训,同样的考核方式。同样的悲剧,重新上演。
04什么才叫真正的营销?
好。说到这儿,你可能会问:那你说的营销,到底是什么?不是促销,不是话术,那是什么?
我告诉你。
营销的本质,不是搞流量。营销的本质,是把消费者的心理预期拉高。
一杯咖啡,成本 5 块。你在机场候机,你会觉得它卖多少正常?你会觉得 60 块以下都行。
好。咖啡店老板把价格定在了 25 块。
现在看这幅图。
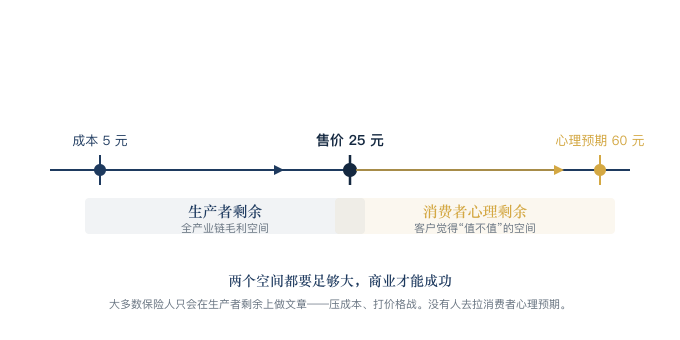
从成本 5 块到售价 25 块——这个区间,叫生产者剩余。它决定了你、你的团队、你的合作伙伴能分到多少钱,能不能活下去、能不能活得好。
从售价 25 块到消费者心理预期 60 块——这个区间,叫消费者心理剩余。它决定了客户觉得值不值。
如果他心里觉得你只值 20,你卖了 25,他就觉得被你割了韭菜。他不会复购。不会转介绍。
可能还会跟朋友说“别找那个人,太贵了”。
商业成功的前提,不是把价格压到最低。是这两个空间都要足够大。
生产者剩余要大——你才能活得好、招到好的人、做好服务。
消费者心理剩余要大——客户才会觉得超值、反复回来、发自内心地帮你介绍人。
这就是“定价即经营”——你定什么价,决定了你能投入多少资源、能服务什么水平的客户、能吸引什么水平的人才。
卖 5000 块,你只需要说服 10 个人。卖 500 块,你需要说服 100 个人。哪个更难?
不是你想象的那样——对有些人来说,说服 10 个认可你定价的客户,远比说服 100 个只想比价的客户容易得多。
那现在保险行业的问题在哪?所有人都在“生产者剩余”上做文章——压成本、打价格战、返佣、比谁更便宜。
没有人去拉高消费者的心理预期。因为根本没人告诉他们这根线是可以往上拉的。
我再跟你讲一个更深层的事。
很多人说现在是消费降级,大家都不愿意花钱了,东西卖不动了。
我说:不是不愿意花钱,是不愿意用原来的钱买同样的垃圾。
你去看看,真正好的东西、真正贵的东西,有人买吗?有。而且越来越多。
所以关键不是价格的绝对值。关键是价值感和价值预期的水位。
你把价值预期拉高了→你敢收高价→高利润→做好服务→招好人→做更好的内容→吸引更好的客户。这叫正向循环。
你把价值预期打低了→只能收低价→利润薄→服务差→人才跑→内容粗→客户更挑剔→继续降价。这叫死亡循环。
两个循环之间,只隔着一件事:你敢不敢去做真正的营销。
品牌/市场/销售——保险业的三层链路
好,既然要做营销,到底怎么做?别光讲道理,能不能落地?
能,我现在给你一套扎扎实实的框架。
这套框架的底子,来自消费品行业的实战总结,但我把它完完整整地翻译到了保险业务上。因为保险和消费品,逻辑根本不一样——你不能照搬,必须翻译。
消费品卖的是“理想自我”。用了我这个牌子,显得我有品位、成功、年轻。营销要制造的,是兴奋感和拥有欲。所以消费品能打折、能做限量、能搞冲动消费。
保险卖的是“未来的确定性”。我的风险被你兜住了,我的财富能安稳传承下去。营销要建立的,是安全感和托付感。所以保险不能打折、不能促销、不能搞“买到就是赚到”。
完全不同的物种。
但三层结构可以迁移:品牌、市场、销售。我给你一层一层拆。
---
第一层:品牌层——建立顾问身份
品牌是干什么的?消费品品牌,是制造向往——“用了我就成为你想成为的那种人”。保险品牌,是建立“顾问的认知”——“交给你,我放心。”
什么叫顾问的认知?就是客户看到你的名字、看到你的内容、看到你做的事,第一反应是——“这个人能帮我搞定养老/传承/风险保护这摊事儿。”而不是“哦,又来一个卖保险的。”
你怎么建立?不是做浮夸的品牌大片,不是写一堆华丽空洞的“使命愿景价值观”。是做极度理性、克制、但带温度的专业内容。
在每一篇内容里、每一次曝光里,反复让客户确认三件事。
1. 我知道你在担心什么——我见过你这种处境的人太多了。
2. 我有能力帮你搞定——我的专业背景、我合作的专业机构、我处理过的案例,都在这里。
3. 我不会贩卖焦虑——我不跟你说“再不买就晚了”,我陪你一起把事情理清楚。
具体怎么做?你的从业年限、专业证照、你服务过的案例类型,要有意识地在内容里出现。不是炫耀资历,是让潜在客户看到你有经验处理他这种情况。
你的专业后盾要显性化——你跟律所的合作、跟公证处的关系、跟信托机构的对接能力,不要藏着掖着。
品牌层的目标只有一句话:让客户需要的时候,第一个想到你。并且,敢把身家托付给你。
品牌就代表功能,就代表价值。当客户想到你这个名字的时候,就能想到你能给我提供的方方面面的价值——专业的、情绪的、社交的、信息的、经济的、权力的、认知的。
你的名字就代表一种品牌,就代表一种审美,代表一种品味,代表一个圈层。
---
第二层:市场动作——把客户拉进来,让他试第一口
消费品市场,是做活动、搞促销、让用户进店体验。保险市场完全不一样。
保险市场的核心是“线索教育”——把客户心里那个模糊的、说不清的担忧,变成一个具体的、他自己能说出来的问题。让他从“我好像该考虑这件事了”变成“我得找个人聊聊。”
你不需要追着客户说“买保险吧、做个方案吧”。你需要做的只有一件事——让他自己意识到:我有一个问题,这个问题我自己搞不定,我需要一个专业的人帮我。
典型动作:线上深度内容——养老失败案例的复盘、新《民法典》下的继承风险拆解、真实家庭财富传承过程中的常见坑。
钩子型知识产品——1 元解锁遗嘱规划避坑指南、免费领取家庭保单健康度自测表、预约一次 30 分钟保单体检。
但这些内容只是把他拉到水边。他还没喝。
接下来才是最关键的一步——你需要一个极小、极安全的第一步,让他用最低的成本、最低的风险,体验一次“被你规划”的感觉。他不是在买你的产品,他是在试你的专业。
举一个最经典的例子:1 元解锁《上海丁克家庭养老风险测评》——花 1 块钱,看到自己养老结构的 5 个潜在漏洞。不是在卖他东西,是在用专业能力帮他看清楚他自己看不清的东西。
一旦他体验过了,心理就会发生转变——“这人比我想得还周全。他看到了我自己都没看到的问题。”
这时候,从“第一次体验”到“正式规划方案”,就是水到渠成的事。
把马牵到水边,让马低头喝第一口水。那第一口水,就是一个极小代价的专业体验。
市场层的目标:让客户带着具体的问题和初步的信任,自己走进你的流程。不是被你推进去的,是自己走进来的。
---
第三层:销售层——方案缔结
消费品销售,是解答异议、逼单、成交。“今天不下单,明天就涨价了。”
保险销售,完全不是这回事。保险销售的本质,不是“成交”。是方案缔结。你的角色不是推销员,是咨询师。
你的工作流程不是:见面→介绍产品→处理异议→促成→签单。
你的工作流程应该是:深入沟通→厘清家庭结构、资产状况、未来医疗偏好、子女教育规划、退休生活预期→把这些信息拼成一份只属于他的个性化方案→让他自己看完说“就是你了。”
单不是逼出来的。
是信任一步一步递进到位之后,客户自己觉得——“你比我自己还想得周全。你不只是在卖我一个产品,你是在帮我规划未来十年、二十年的生活。这件事,交给别人我不放心。”
所以,保险销售的本质不是签一张保单,是建立一段长期的服务关系。你签下的不是一个合同,是一个人未来二十年的托付。
当我对你的信任已经足够了,产品满意,公司满意,方案满意,人也满意,那就是水到渠成促进来。
---
06AI 时代,溢价为什么比以前更重要
最后说一个判断,可能会让一些人不舒服。
AI 不会替代所有保险人。但 AI 一定会替代“只会背话术、只会比价格”的保险人。
为什么?因为在自媒体时代、互联网时代,是你把你看不到的信息推到你面前。但在 AI 时代,是你把你看不到的知识推到你面前。只要你在做决策,AI 就可以替你快速抹平知识差。
以前客户看不懂保险条款,你靠解释条款展示你的专业。AI 以后不用你解释——客户直接问一句“帮我用通俗的话翻译这份保单,重点标出对我不利的条款”,AI 十秒钟给出分析。
以前客户不知道市面有多少产品、哪个更适合,你靠产品对比展示你的专业。
AI 以后也不用你——客户直接输入自己的年龄、预算、健康状况和核心需求,AI 帮他从全市场筛选、排序、给出推荐理由。比你全、比你快、比你客观。
原来靠信息差和知识差去推的人,是活不下去的。
那 AI 取代不了什么?取代不了“被客户信任、被客户托付、出事了能陪伴。”这些事。
一个能跟客户坐下来聊两个小时,厘清他的家庭关系、资产脉络、隐忧偏好,然后像律师一样拼出一套个性化方案的人——不是 AI 做不到分析,是客户不敢把自己的未来交给一个没有温度、没有判断力的算法。
这里面信任的成本太高了。高到客户宁愿多花钱、多花时间,也要找一个人——一个活生生的、能承担责任的人。
反过来想。如果你现在赚钱的核心是“信息差”——我知道这个产品收益高你不知道,我懂这条条款你不懂——那你确实应该紧张。AI 把信息差填平的那一天,你的价值就归零了。
但如果你赚钱的核心是“信任溢价”——客户找你,是因为他信任你会为他考虑、为他负责、为他兜底。跟你知道多少条款、懂多少产品,关系不大——那 AI 时代恰恰是你的黄金时代。
因为信息越透明,真正值得托付的人反而越稀缺。
溢价不是“多收钱”。溢价是你不可替代性的外在表现。
你不可替代,你就有资格溢价。你不可替代,你就不怕 AI。
---
07这个账号接下来做什么
说完了,回到起点。
视频号 10 万粉丝,一个门槛跨过去了。接下来的每一步,都比前面更难,也都比前面更值钱。
这个账号所有内容,从现在开始,围绕一个目标:帮保险人把溢价提上来。
具体来说三件事:
1.
第一,持续分享溢价营销的方法论和工具。不是鸡汤,不是正能量,是你能拿去用的东西。就像今天这篇文章里的四层链路模型——你拿着它,回去就可以重新设计你的客户旅程。
2.
第二,拆解真正做得好的保险人案例。经本人授权,做脱敏处理。拆给你看——他们做对了什么、怎么做的、赚到了多少溢价。不是吹牛,是让你看到"溢价这条路是通的"。
3.
第三,分享保险营销的底层逻辑。不是话术,不是日拱一卒,不是"坚持就是胜利"。是品牌怎么做扎实、市场怎么让客户自己找上门、动销怎么让客户试第一口、信任怎么一层一层递进。
这些东西不性感,但管用。
目标很简单:让更多保险人敢赚钱、能赚钱、敢议价、能溢价。
在这个市场上,你不应该是一个“卖东西的人”。你应该是一个“被托付的人”。
---
08最后
这是一篇选边站的文章。我不骑墙。
在我看来,奢侈品是靠涨价销库存的,消费品是靠降价销库存的。
消费品的终局就是内卷,而奢侈品才是我们每一个 IP 需要努力的方向。你愿意做消费品还是奢侈品?
你想做一件打折促销才能卖出去的 T 恤,还是做一件涨价还有人排队的铂金包?这个选择,决定了你的整个职业生涯。
我站的是那些不想打价格战、但不知道该往哪走的保险人。
我站的是那些花了三年考证、五年攒经验、十年一个一个客户走过来——但客户还是在比价、在谈返佣、在说“你这太贵了”的同行。
我站的是那些想堂堂正正赚钱,但每次报完价就心虚的人。
如果你也是,留下来。我们一起干。这条路不容易,但至少是一条能走通的路。
如果你觉得“薄利多销就是王道”“返佣天经地义”“客户只看价格不看人”——没关系,门口在那边,每个人的路自己选。
但我把话说在前头:十年后回头看。那些今天还在拼命打价格战的人,大概率已经从这个行业消失了。而那些今天开始认真做溢价的人,正在成为这个行业里最值钱的 IP。
利润率越来越高,客户越来越忠诚,时间越来越自由。
两条路都在你面前。
你选哪条?
你敢不敢,在下一次客户说“隔壁更便宜”的时候,笑着告诉他——“但隔壁不是我。”
---
PS. 最近在整理《保险人 AI 落地工程师》的规划方案。我们会把定位人设、流量、销售转化、交付和复盘六个模块,每一个板块怎么去培训、怎么去落地的全流程写清楚,搞明白。再把工程师的分账体系、收益体系都梳理清楚。弄好了发出来,需要的先关注。
再 PS. 我觉得年轻人激进一点没什么不好的。而且这个行业凭什么不激进呢?又不是领导关系,又不靠别人吃饭。有的同行在我看来,我甚至都不想承认他跟我是同行。既然这样,我为什么不在公开场合发声呢?逼死他们,把他们逼走。然后把桌子腾出来,让更多想让这个行业变好的人上桌。
有意思的陈庚